 股票股票配资
作者 | 余生
来源 | 邱处机
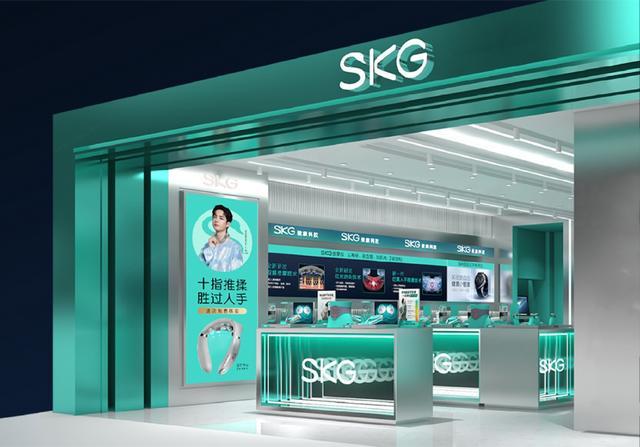
那个让王一博拿捏肩颈、让年轻人边熬夜边“养生”的SKG,又要冲击上市了。
近日,未来穿戴健康科技股份有限公司(以下简称“未来穿戴”)再次向港交所主板递交上市申请,独家保荐人为中信建投国际。
这已是这家网红按摩仪品牌第三次叩响资本市场的大门——此前,它已先后折戟创业板与北交所。
01
一年卖出12个亿,但利润原地踏步
从数据上看,SKG交出的是一份看似平稳的答卷。
招股书显示,2023年至2025年,未来穿戴营收分别为10.46亿元、10.45亿元和12.18亿元。
其中,2025年营收突破12亿,主要得益于健身恢复与塑形设备收入翻倍增长至2.92亿元。
但利润端却几乎在原地踏步。
其同期年内利润分别为1.27亿元、1.35亿元和1.32亿元。拉长时间轴看,公司归母净利润甚至从2019年的2.13亿元下滑至2021年的1.32亿元,此后便一直在1.3亿上下徘徊。
按弗若斯特沙利文的数据,以2025年GMV计,未来穿戴在国内智能舒缓穿戴设备行业排名第一,市场份额21.6%。但这个“第一”的含金量,需要打上一个问号。
02
营销费用高企,研发投入却逐年缩水
SKG的崛起路径堪称“草根逆袭”的典型——从传统家电制造起家,2016年转型可穿戴健康设备,凭借顶流明星代言和综艺植入迅速出圈。
2020年签约王一博后,SKG次年营收便突破10亿元。2025年,王一博升级为全球代言人,公司还签下了马斯克的母亲梅耶·马斯克为品牌“全球健康大使”,为出海造势。
然而,这种“高举高打”的营销模式,正在吞噬公司的利润空间,也暴露了其“重营销、轻研发”的结构性失衡。
2023年至2025年,公司销售及营销开支占收入比重从20.6%攀升至23.7%。2026年前5个月,营销费用约1.53亿元,是同期研发投入(0.38亿元)的约4倍。
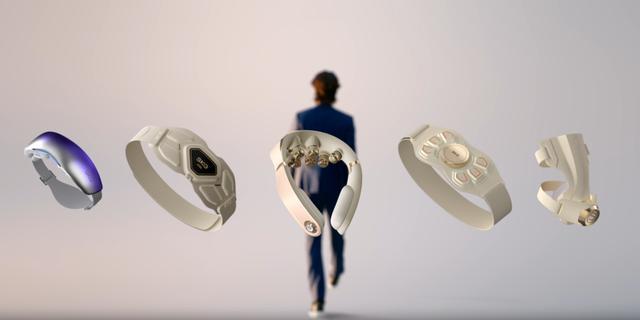
与之形成鲜明对比的是,研发开支占比从9.1%逐年下滑至6.0%。尽管公司宣称拥有超过1500项专利,但含金量最高的发明专利占比极低,大量为外观设计和实用新型专利。
这种失衡的后果,正在渠道端显现。
03
经销商“大撤退”,价格体系崩塌
SKG的商业模式高度依赖分销。2023年时,经销渠道收入占比高达90.8%。但如今,这条命脉正面临挑战。
其线上经销商总数从2022年的77家锐减至2026年5月末的37家,近乎腰斩。2024年,终止合作的线上经销商激增至41家,同时还有42家线下经销商退出。更值得注意的是,2024年SKG还终止了一家全国性大型分销商的合作。
经销商撤退的背后,是价格体系的瓦解。
虽然SKG声称执行“统一建议零售价”,但现实却大相径庭。王一博同款G7肩颈按摩仪,官方旗舰店标价1499元,闲鱼等平台却有批发商以500元左右甩卖。线下门店的实际成交价也比线上官方价便宜约300元。
官方渠道与灰色市场近千元的价差,让“统一零售价”成了一纸空文,也折射出产品科技含量与品牌溢价之间的裂痕。
如果说渠道问题是商业模式的硬伤,那上市前的财务操作则直指公司治理的软肋。
2025年首次递表港交所前,未来穿戴向股东宣派股息1.99亿元,并于同年9月及10月支付。而同期公司全年净利润仅1.32亿元——分红金额远超全年利润。
据不完全统计,公司实控人刘杰、徐思英夫妇通过一致行动安排合计控制约85.94%投票权。这意味着近2亿分红的大头,落入了这对70后创始人口袋。
更令人玩味的是,在慷慨分红的同时,公司计息银行借款却在增加。一边借钱,一边向大股东分红,这种操作难免引发市场对公司治理的拷问。
04
结语
SKG的IPO故事,像极了“朋克养生”的隐喻——一边是颈椎按摩仪缓解年轻人的亚健康,一边是公司自身的“健康”令人担忧。
在中国智能舒缓穿戴设备市场,SKG确实坐上了头把交椅。但这个位置是靠营销费用堆砌出来的,产品护城河并不深。
当营销光环褪去、分红盛宴散场,它能否从“网红按摩仪”进化成真正的健康科技企业,仍是未知数。
第三次递表,SKG试图向资本市场讲述一个超越“网红爆款”的新故事。但其能否真正构建起可持续的技术与产品壁垒,将是决定此次IPO能否获得认可的关键。
(全文完)股票股票配资
亿配资提示:文章来自网络,不代表本站观点。
热点资讯